 Loi Malraux

LOI MALRAUX · IMMOBILIER DE CARACTÈRE
Investir en loi Malraux.
Restaurer un patrimoine.
Les meilleurs programmes Malraux pour investir et défiscaliser. Des adresses de caractère au cœur des villes, accompagnées par K&P Finance.
22 ou 30 %
de réduction d’impôt
sur les dépenses éligibles
400 000 €
de dépenses retenues
sur une période de 4 ans
9 ans
d’engagement minimum
de location nue
LA SÉLECTION MALRAUX
Des lieux qui ont une histoire.
Des projets qui vous ressemblent.
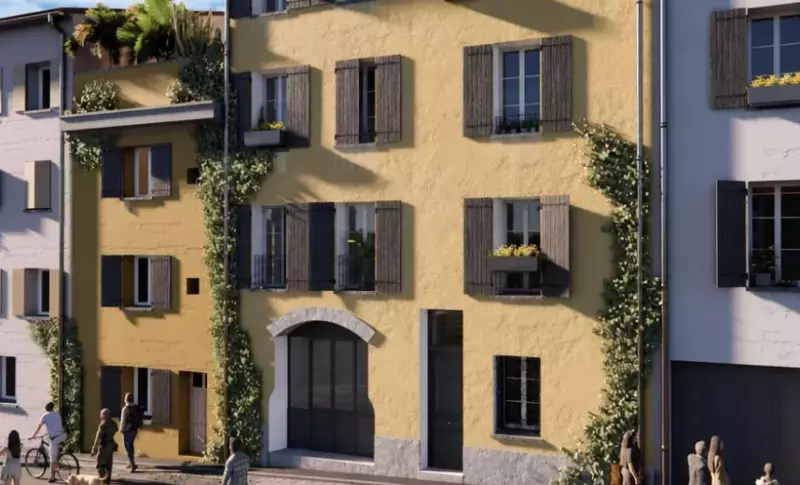
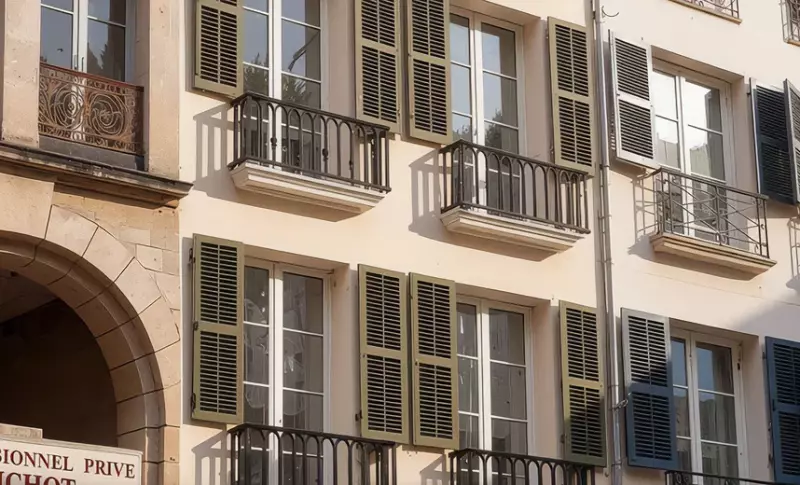
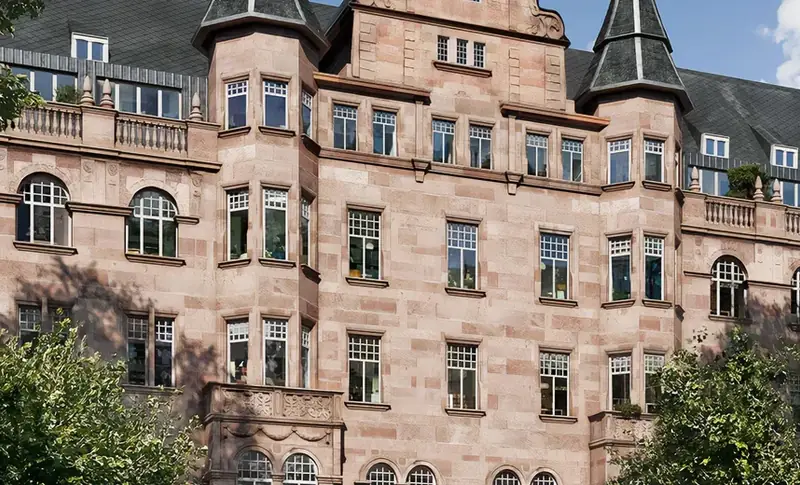
 Restaurer. Transmettre. Investir.
LE DISPOSITIF MALRAUX
Le goût du patrimoine.
Le sens de l’investissement.
La loi Malraux accompagne la restauration complète d’immeubles situés dans certains secteurs patrimoniaux protégés. En contrepartie d’un engagement de location, les dépenses éligibles ouvrent droit à une réduction d’impôt.
01
Une réduction calculée sur les travaux
22 % ou 30 % selon le régime de protection applicable, dans la limite de 400 000 € de dépenses sur quatre ans.
02
Explorer le dispositif Un projet locatif à regarder dans son ensemble
Emplacement, prix, qualité de la restauration et demande locative comptent autant que l’économie d’impôt.
LE MALRAUX, CONCRÈTEMENT
Un avantage fiscal.
Un vrai projet immobilier.
Trois questions pour poser les bonnes bases
avant de comparer les programmes.
Quel bien ?
Un immeuble à restaurer dans un périmètre éligible. Le document patrimonial, les autorisations et le projet complet comptent davantage que le seul nom de la ville.
Vérifier l’éligibilitéQuels travaux ?
Une restauration complète et des dépenses identifiées. Le prix d’acquisition du bien n’entre pas dans la base de la réduction d’impôt.
Examiner la restaurationQuelle location ?
Un logement loué nu en résidence principale pendant au moins neuf ans, avec une mise en location dans les douze mois suivant l’achèvement des travaux.
Comprendre l’engagementLE CALCUL, EN UN EXEMPLE
La réduction porte
sur les dépenses éligibles.
Pour un projet de 300 000 €, dont 180 000 € de dépenses de restauration éligibles, le taux de 30 % donne une réduction théorique de 54 000 €.
Les paiements déterminent les années d’imputation. L’impôt disponible et les éventuels reports déterminent l’utilisation de cet avantage.
Faire mon estimationEXEMPLE INDICATIF · TAUX DE 30 %
- Prix global de l’opération
- 300 000 €
- Dont dépenses éligibles
- 180 000 €
Réduction théorique54 000 €180 000 € × 30 %
Sous conditions, hors financement, charges et loyers. Au taux de 22 %, la réduction serait de 39 600 €. Il ne s’agit pas d’une rentabilité garantie.
VOTRE RECHERCHE COMMENCE PAR UN LIEU
Les bonnes adresses,
à portée de carte.
De Metz à Bordeaux, de Rennes à Nîmes : explorez les opérations de restauration proposées par K&P Finance, puis découvrez chaque programme en images.
Explorer la carteVOTRE PROJET, PAS À PAS
Du premier échange
au choix de votre adresse.
Une approche concrète de votre investissement,
avec les conseillers de K&P Finance.
01
Définir votre projet
Faire le point sur votre budget, votre imposition, votre financement et votre horizon de détention.
02
Comparer les programmes
Examiner l’adresse, les plans, la part des travaux, le calendrier et les hypothèses de location.
03
Décider en connaissance de cause
Mettre en regard les avantages, les contraintes et les risques avant de vous engager.
UNE PREMIÈRE ESTIMATION
Que peut représenter
votre réduction d’impôt ?
Un calcul à partir de vos dépenses de restauration.
Sans coordonnées à renseigner.
La réduction porte-t-elle sur le prix total du bien ?
Non. Elle porte sur les dépenses de restauration éligibles, après prise en compte des éventuelles aides. Le prix d’acquisition du foncier n’entre pas dans cette base.
Combien de temps faut-il louer le logement ?
La location doit être nue, à usage de résidence principale, pendant au moins neuf ans. Elle doit commencer dans les douze mois suivant la fin des travaux. Le locataire ne peut pas être un membre de votre foyer fiscal, un ascendant ou un descendant.
Le Malraux entre-t-il dans le plafond des niches fiscales ?
Les opérations relevant du régime actuel, engagées depuis 2013, sont exclues du plafonnement global des niches fiscales. Le plafond propre de dépenses et les autres conditions restent applicables.
Y a-t-il un plafond de loyer ou de revenus du locataire ?
Le Malraux n’impose pas de plafond spécifique de loyer ou de ressources. Les règles générales de location, dont un éventuel encadrement local des loyers, restent applicables. Le loyer doit correspondre au marché et au logement.
Que se passe-t-il si la réduction dépasse mon impôt ?
Dans le régime actuel, la fraction non imputée peut être utilisée sur l’impôt des trois années suivantes, sous conditions. La réduction ne donne pas lieu à un remboursement automatique : son calendrier doit être étudié avec votre impôt prévisionnel.
Comment obtenir les plans et les disponibilités ?
Ouvrez la fiche du programme qui vous intéresse et demandez son dossier. Un conseiller K&P Finance pourra confirmer les lots disponibles, leur prix et les conditions de l’opération.
CONSEILS ET ACTUS
Un autre regard
sur votre investissement.
AVANT D’INVESTIR
Loi Malraux : avantages, inconvénients et risques à examiner
Une réduction d’impôt peut accompagner la restauration d’un bien de caractère. Elle doit être confrontée au prix, au financement et aux contraintes d’un investissement locatif de longue durée.
Lire l’article
TRAVAUX ET CONTRATS
VIR ou ASL en loi Malraux : comprendre le montage des travaux
La vente d’immeuble à rénover et l’association syndicale libre désignent des cadres différents. Qui porte les travaux, comment les financer et quelles pièces demander avant de choisir un programme Malraux ?
Lire l’article
TRAVAUX & PATRIMOINE
Une adresse en centre historique est-elle forcément éligible au Malraux ?
Une ville ancienne, une belle façade ou la proximité d’un monument ne suffisent pas. L’éligibilité se vérifie à l’échelle du bâtiment et de son projet de restauration.
Lire l’articleVOTRE PROJET COMMENCE PAR UN ÉCHANGE
Une belle adresse.
Un projet à votre mesure.
Budget, fiscalité, choix du bien : construisez votre projet Malraux
avec un conseiller K&P Finance.